立川の土地
立川市の由来
鉄道と飛行場に育まれてきた街
「立川」という地名の由来には、いくつかの説があります。
多摩川を「経(たて)の川」と呼んだことに由来する説や、かつてこの地域を治めた立川氏の名前に由来する説などがありますが、どれが正しいかは明らかになっていません。
現在の立川が大きく発展するきっかけとなったのは、鉄道と飛行場の存在でした。
明治22年(1889年)に甲武鉄道(現在のJR中央線)が開通し、立川駅が誕生。その後、青梅鉄道や南武鉄道などが乗り入れるようになり、立川は多摩地域の交通の要衝として発展していきました。
大正11年(1922年)には立川飛行場が開設され、航空産業や軍事関連施設が集積。昭和15年(1940年)には市制が施行されました。
戦後は米軍基地の街として歩みましたが、昭和52年(1977年)の基地全面返還を経て、街の姿は大きく変わります。
広大な基地跡地には国営昭和記念公園や公共施設、商業施設、オフィスビルなどが整備され、現在の立川は多摩地域を代表する商業・業務都市へと成長しました。
一方、立川駅から少し離れると、昔ながらの住宅地や落ち着いた街並みも残されています。
こうした歴史は、地域の魅力であると同時に、現在の土地の価値にもつながっています。
立川駅周辺の商業地と住宅地、そして市内北部に広がる住宅地では、土地の価格も利用条件も異なります。
相続した土地を評価する際には、住所や面積だけではなく、その土地がどのような場所にあり、どのような特徴を持っているのかを知ることが大切です。
立川の土地の特性
立川市は、JR中央線・青梅線・南武線、多摩都市モノレール、西武拝島線などが利用できる、交通利便性の高い都市です。特に立川駅周辺には、大型商業施設やオフィス、飲食店が集まり、多摩地域の中心的な商業エリアとなっています。
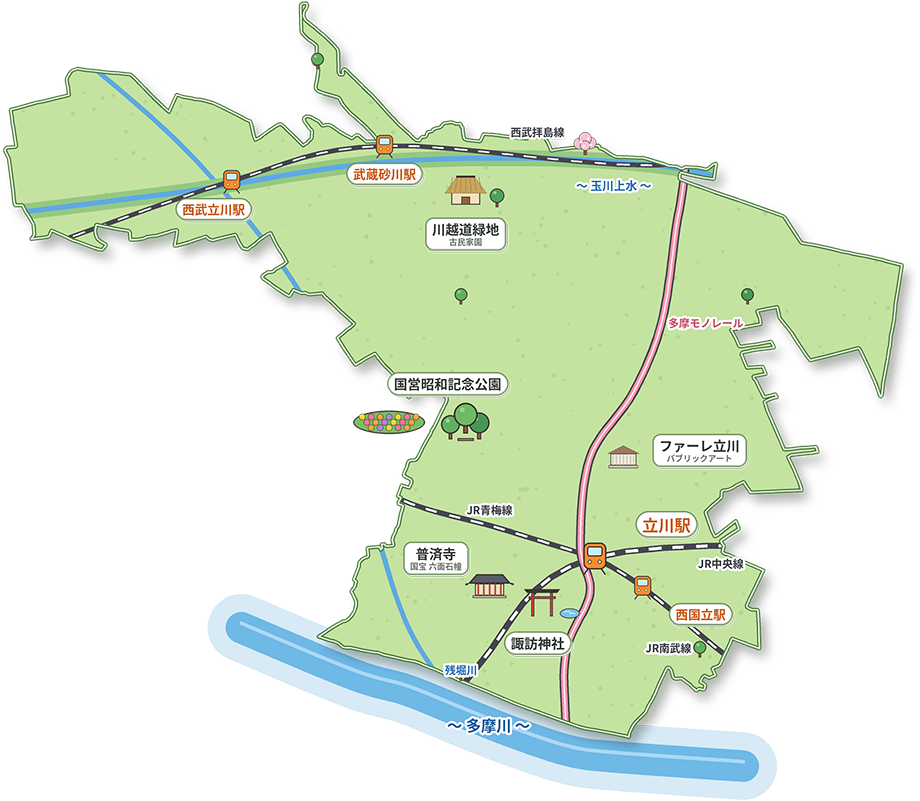
駅周辺の商業地と住宅地では、土地の価値が大きく異なる
令和8年分の路線価では、立川駅北口駅前広場前(曙町2丁目)の最高路線価は1㎡当たり664万円となっています。
駅から徒歩10分程度離れた曙町1丁目や柴崎町2丁目には、一般的な戸建住宅も多く見られます。
また、同じ立川駅の徒歩圏内でも、北口側と南口側では、土地の価格や道路の条件が異なります。
さらに、砂川町、柏町、幸町、西砂町などには、比較的広い敷地を持つ住宅や、昔から引き継がれてきた土地もあります。
このように立川市では、同じ市内でも土地の特性が大きく異なります。
「立川の土地だから高い」「普通の住宅地だから相続税はかからない」と一律に判断することはできません。
土地ごとに、駅からの距離、周辺環境、接している道路、敷地の形状などを確認する必要があります。
多摩川と立川段丘――高低差や敷地の使いやすさを確認する
立川市の土地を考えるうえで、もう一つ重要なのが地形です。
立川市は武蔵野台地の一部に位置し、南側には多摩川が流れています。
市内には立川段丘などの地形があり、場所によって土地の高さや道路との高低差が異なります。
特に多摩川に近い地域や段丘の斜面付近では、敷地内の高低差や擁壁の状況などに注意が必要です。
例えば、道路よりも土地が高い場合や、隣地との間に古い擁壁がある場合には、建て替えや土地の売却にあたって制約が生じることがあります。
相続税の土地評価においても、こうした条件が評価上の検討事項になる場合があります。
また、立川市では多摩川や残堀川の氾濫を想定したハザードマップなどが公開されています。
浸水想定区域に該当するからといって、相続税評価額が直ちに減額されるわけではありませんが、相続した土地を将来どのように利用するかを考えるうえでは重要な情報です。
税金のための調査だけではなく、引き継いだ家族が安心して土地を利用できるかという視点も欠かせません。
また、立川駅周辺の曙町、柴崎町、錦町、富士見町などには、古くからの住宅地があります。
こうした地域では、土地が接している道路の幅や種類、建築基準法上の接道条件などを確認することが大切です。
税金を計算するための調査と、引き継いだ後に困らないための調査。
立川の土地の相続には、その両方が必要です。
曙町1丁目・柴崎町2丁目の平均路線価
同じ150㎡でも、地域によって参考評価額は変わります。
アシタエ税理士法人では、国税庁の令和8年分路線価図をもとに、駅から徒歩10分程度という場所として、曙町1丁目・柴崎町2丁目の路線価表示を独自に集計しました。
ここでは、それぞれの平均単価を仮の路線価として、150㎡〈約45.4坪〉の土地を評価した場合の参考値をご紹介します。
令和8年分・平均路線価と150㎡の参考評価額
| 対象地域 | 平均路線価/㎡ | 150㎡の場合の参考評価額 |
|---|---|---|
| 曙町1丁目(立川駅北口から徒歩10分程度) | 約39万円/㎡ | 約5,850万円 |
| 柴崎町2丁目(立川駅南口から徒歩10分程度) | 約51万円/㎡ | 約7,650万円 |
| ※アシタエ税理士法人調べ | ||
こちらのとおり、立川駅などの徒歩圏では、40~50坪程度の一般的な戸建てでも、土地だけで数千万円の相続税評価になることがあります。
一方、相続税の基礎控除は、
3,000万円 + 600万円 × 法定相続人の数
です。例えば法定相続人が2人なら4,200万円、3人なら4,800万円です。正味の遺産額がこの基礎控除額を超えると、相続税の申告を検討する必要があります。
つまり、駅から徒歩圏にある40~50坪程度のごく普通の戸建住宅でも、土地だけで相続税の基礎控除に近づく、あるいは超えるケースがあるということです。
ただし、「路線価 × 面積」で相続税は決まりません。
ここが、土地をきちんと調査する税理士に依頼していただきたい理由です。
実際の土地評価では、奥行き、土地の形状、間口、側方道路などを考慮して評価します。
土地評価では、次のような条件によって評価額が変わることがあります。
- 間口が狭い
- 奥行きが長い
- 土地の形が不整形である
- セットバックが必要である
- 都市計画道路の予定地に含まれている
- 道路との間に高低差がある
こうした条件を現地と役所で調査することで、路線価に面積を掛けただけの評価よりも、適正な評価額が低くなることがあります。
もう一つ重要なのが「小規模宅地等の特例」です。
自宅の土地について一定の要件を満たす場合には、特定居住用宅地等として330㎡まで相続税評価額を80%減額できる「小規模宅地等の特例」があります。
例えば5,000万円の土地でも、要件を満たして全体に80%減額を適用できれば、相続税計算上の価額は1,000万円になります。
ただし、これは「自宅なら必ず80%引き」という制度ではありません。
誰がその土地を相続するのか、被相続人と同居していたか、相続後も居住・保有するか、配偶者が取得するのかなどによって適用関係が変わります。
そのため、土地の評価と同じくらい、「誰がその土地を相続するか」が重要になるのです。
立川の土地は、立川の土地を知る税理士へ
多摩密着の税理士だからできる現地調査と役所調査
相続が起きてからではなく、「うちも相続税がかかるのかな」と思った段階で、一度ご相談ください。
私たちの相続のサポート
税理士選びでは、「相続の専門性」と「その地域での経験」の両方を
相続の相談先を選ぶ基準は、「相続に詳しい税理士を選ぶこと」と「地元に詳しく、いつでも身近で相談できる税理士を選ぶこと」の二点です。
「土地の場所を伝えたとき、どのような確認が必要か、具体的な話ができるか」
「土地の評価だけでなく、引き継いだ後のことまで相談できるか」
私たちは、そうした視点でも選んでいただける相談先でありたいと考えています。
だからこそ、地域で積み重ねた経験に、相続時点の現地の生の情報を重ねて判断します。また、相続税の計算だけでなく、引き継いだ後の選択までしっかりとお聞きして、どうやってその土地を活かしていくべきなのかをご一緒に考えます。
どなたかが住み続けるのか。空き家にしないために、何を考えておくか。土地を売るのか、貸すのか。残された相続人の暮らしをどう支えるか。
私たちは、ご家族のご意向を伺いながら、財産の分け方や、その先の相続も含めて検討します。必要に応じて、弁護士・司法書士・不動産鑑定士・測量士・土地家屋調査士などとも連携します。
評価額を出して終わりではなく、ご家族が納得して次の一歩を選べること。
そこまでを、相続のサポートとして大切にしています。
申告後も、地元で相談できるあんしんを
当センターに相続税の申告をご依頼いただいたお客様には、申告後3年間の無料相談と、定期的な面談によるアフターフォローをご用意しています。
- 相続した土地を、そろそろ売るか考えたい
- 実家を残したけれど、これからの管理が気になる
- 次の相続に向けて、準備を始めたい
申告のときには決められなかったことも、その後のご事情の変化も、引き続きご相談ください。
※無料の対象はご相談です。申告書の作成・提出や他の専門家への業務依頼など、別途費用が必要となる業務については、事前にご案内します。
その他の多摩の土地
弊社の近隣の市の土地の特徴
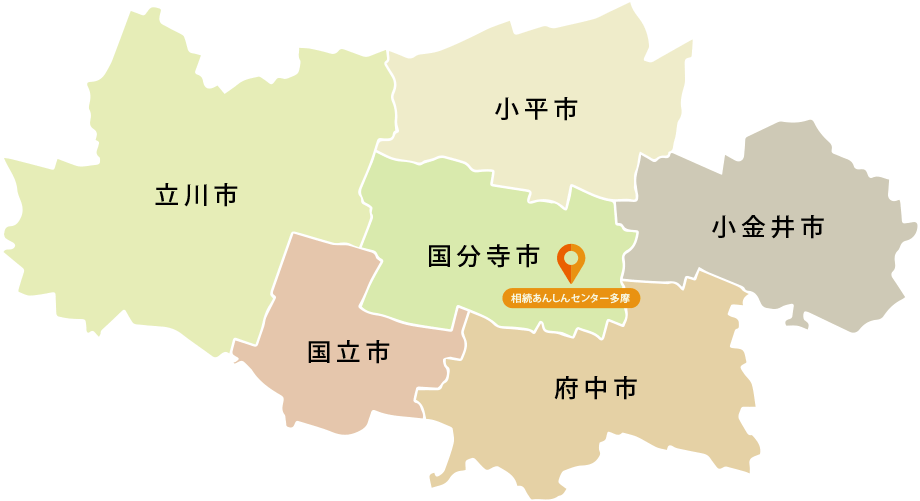
弊社の近隣の市の土地の特徴を見ていきましょう。特に下記の6つの自治体にお住まいの方から多くのご依頼をいただいています。それぞれの自治体の土地の特徴についてはそれぞれのリンクボタンから詳細をご確認ください。